

Wet DBA in 2026: wat houdt deze wet in voor zzp’ers en opdrachtgevers?
Werk je als zzp’er voor een opdrachtgever of huur je zelfstandig technisch personeel in? Dan krijg je vroeg of laat te maken met de Wet DBA. Vooral sinds de Belastingdienst vanaf 2025 weer volledig handhaaft op arbeidsrelaties, is er veel aandacht voor deze wet. Want wanneer is iemand daadwerkelijk zelfstandig en wanneer lijkt een opdracht in de praktijk zoveel op een dienstverband dat sprake kan zijn van schijnzelfstandigheid?
De Wet DBA draait in de kern om die vraag. Daarbij is niet alleen belangrijk wat er in een contract staat. Juist de manier waarop opdrachtgever en opdrachtnemer in de praktijk samenwerken weegt zwaar. In dit artikel leggen we uit wat de Wet DBA betekent, hoe de beoordeling van een arbeidsrelatie werkt en wat de actuele situatie in 2026 is.
Wat is de Wet DBA?
De Wet DBA staat voor Wet Deregulering Beoordeling Arbeidsrelaties. De wet is sinds 1 mei 2016 van kracht en gaat over de arbeidsrelatie tussen opdrachtgevers en opdrachtnemers, zoals zzp’ers. De Wet DBA verving destijds de Verklaring arbeidsrelatie (VAR). De Rijksoverheid beschrijft deze ontwikkeling als de overgang van VAR naar DBA en vervolgens naar pogingen om de regels rond arbeidsrelaties verder te verduidelijken.
Het belangrijkste doel is bepalen of iemand daadwerkelijk als zelfstandige werkt of dat er juridisch gezien sprake is van een arbeidsovereenkomst. Dat onderscheid is belangrijk. Bij een werknemer heeft een werkgever bijvoorbeeld verplichtingen rond loonheffingen en werknemersverzekeringen. Bij een zelfstandige ligt dat anders.
De Wet DBA is dus niet simpelweg een wet die bepaalt of iemand wel of geen zzp’er mag zijn. Het gaat om de arbeidsrelatie bij een concrete opdracht. Iemand kan ondernemer zijn en voor de ene opdrachtgever als zelfstandige werken, terwijl de manier van samenwerken bij een andere opdrachtgever kenmerken van een arbeidsovereenkomst heeft.
Dat onderscheid is belangrijk in de techniek. Een zelfstandig elektromonteur die een duidelijk afgebakende installatieopdracht uitvoert, kan bijvoorbeeld in een andere positie verkeren dan een monteur die maandenlang volgens hetzelfde rooster, onder dezelfde dagelijkse leiding en op dezelfde manier als werknemers van een opdrachtgever meedraait.
Waarom bestaat de Wet DBA?
Voor de invoering van de Wet DBA werd veel gewerkt met de VAR. Daarmee kon een zelfstandige vooraf een verklaring krijgen over de fiscale status van zijn werkzaamheden. De Wet DBA moest opdrachtgever en opdrachtnemer meer gezamenlijke verantwoordelijkheid geven voor de beoordeling van hun samenwerking.
Die beoordeling is nodig om schijnzelfstandigheid tegen te gaan. Daarvan kan sprake zijn wanneer iemand op papier als zelfstandige wordt ingehuurd, maar de feitelijke arbeidsrelatie kenmerken van loondienst heeft.
Dat heeft gevolgen voor zowel de werkende als de opdrachtgever. Werknemers hebben immers arbeidsrechtelijke bescherming en voor werknemers gelden andere regels rond belastingen en sociale verzekeringen. Daarom moet niet alleen naar de titel boven een overeenkomst of de inschrijving bij de Kamer van Koophandel worden gekeken, maar naar het totaalbeeld van de samenwerking.
De Wet DBA is daarmee vooral een kader waarbinnen opdrachtgever en opdrachtnemer vooraf én tijdens de opdracht kritisch moeten kijken naar hun arbeidsrelatie.
Hoe werkt de Wet DBA in de praktijk?
Bij het beoordelen van een opdracht staat één vraag centraal: wordt het werk daadwerkelijk als zelfstandige uitgevoerd of is sprake van loondienst? De Belastingdienst noemt drie kenmerken van loondienst:
- De mogelijkheid tot werkgeversgezag
- De verplichting om persoonlijk arbeid te verrichten
- Een beloning voor die arbeid.
Tegelijk is het niet voldoende om alleen deze drie onderdelen los af te vinken. Alle feiten en omstandigheden van de samenwerking moeten in onderlinge samenhang worden beoordeeld. Dat betekent bijvoorbeeld dat een opdrachtgever en zzp’er niet simpelweg in hun contract kunnen opnemen dat er “geen arbeidsovereenkomst” is en daarmee klaar zijn. De feitelijke uitvoering van de opdracht moet daarbij aansluiten.
Stel dat een zelfstandig installatiemonteur wordt ingehuurd voor de aanleg van werktuigbouwkundige installaties in een bedrijfspand. Voor de beoordeling kan onder andere relevant zijn hoe de opdracht is omschreven, hoeveel vrijheid de monteur heeft bij de uitvoering, hoe hij onderdeel is van de organisatie, welk commercieel risico hij loopt en hoe hij zich in het economisch verkeer als ondernemer gedraagt.
De praktijk kan bovendien veranderen. Een opdracht die aanvankelijk duidelijk zelfstandig wordt uitgevoerd, kan zich anders ontwikkelen. De Belastingdienst adviseert opdrachtgevers en opdrachtnemers daarom regelmatig opnieuw te controleren of nog steeds geen sprake is van loondienst.
Waar wordt bij de beoordeling van een arbeidsrelatie naar gekeken?
Er bestaat geen enkel kenmerk waarmee je automatisch kunt bepalen of iemand werknemer of zelfstandige is. Bij de beoordeling wordt gekeken naar alle feiten en omstandigheden van de samenwerking en naar de manier waarop deze in de praktijk samenkomen. Onder andere de volgende punten kunnen daarbij een rol spelen:
- Aard en duur van de werkzaamheden: gaat het om een duidelijk afgebakende opdracht of om structurele werkzaamheden binnen de organisatie?
- Wijze waarop het werk en de werktijden worden bepaald: hoeveel vrijheid heeft de opdrachtnemer om zelf te bepalen hoe en wanneer het resultaat wordt bereikt?
- Inbedding in de organisatie: hoe zijn de werkzaamheden en de werkende onderdeel van de organisatie van de opdrachtgever?
- Persoonlijke uitvoering: welke afspraken bestaan er over het persoonlijk uitvoeren of laten uitvoeren van de werkzaamheden?
- Totstandkoming van afspraken: hoe zijn de opdracht, vergoeding en overige voorwaarden tussen partijen bepaald?
- Beloning: hoe wordt de vergoeding vastgesteld en uitbetaald?
- Commercieel risico: draagt de opdrachtnemer zelf financiële risico's die bij ondernemerschap horen?
- Ondernemerschap: gedraagt de werkende zich als ondernemer, bijvoorbeeld door opdrachten te verwerven en zich zelfstandig in de markt te presenteren?
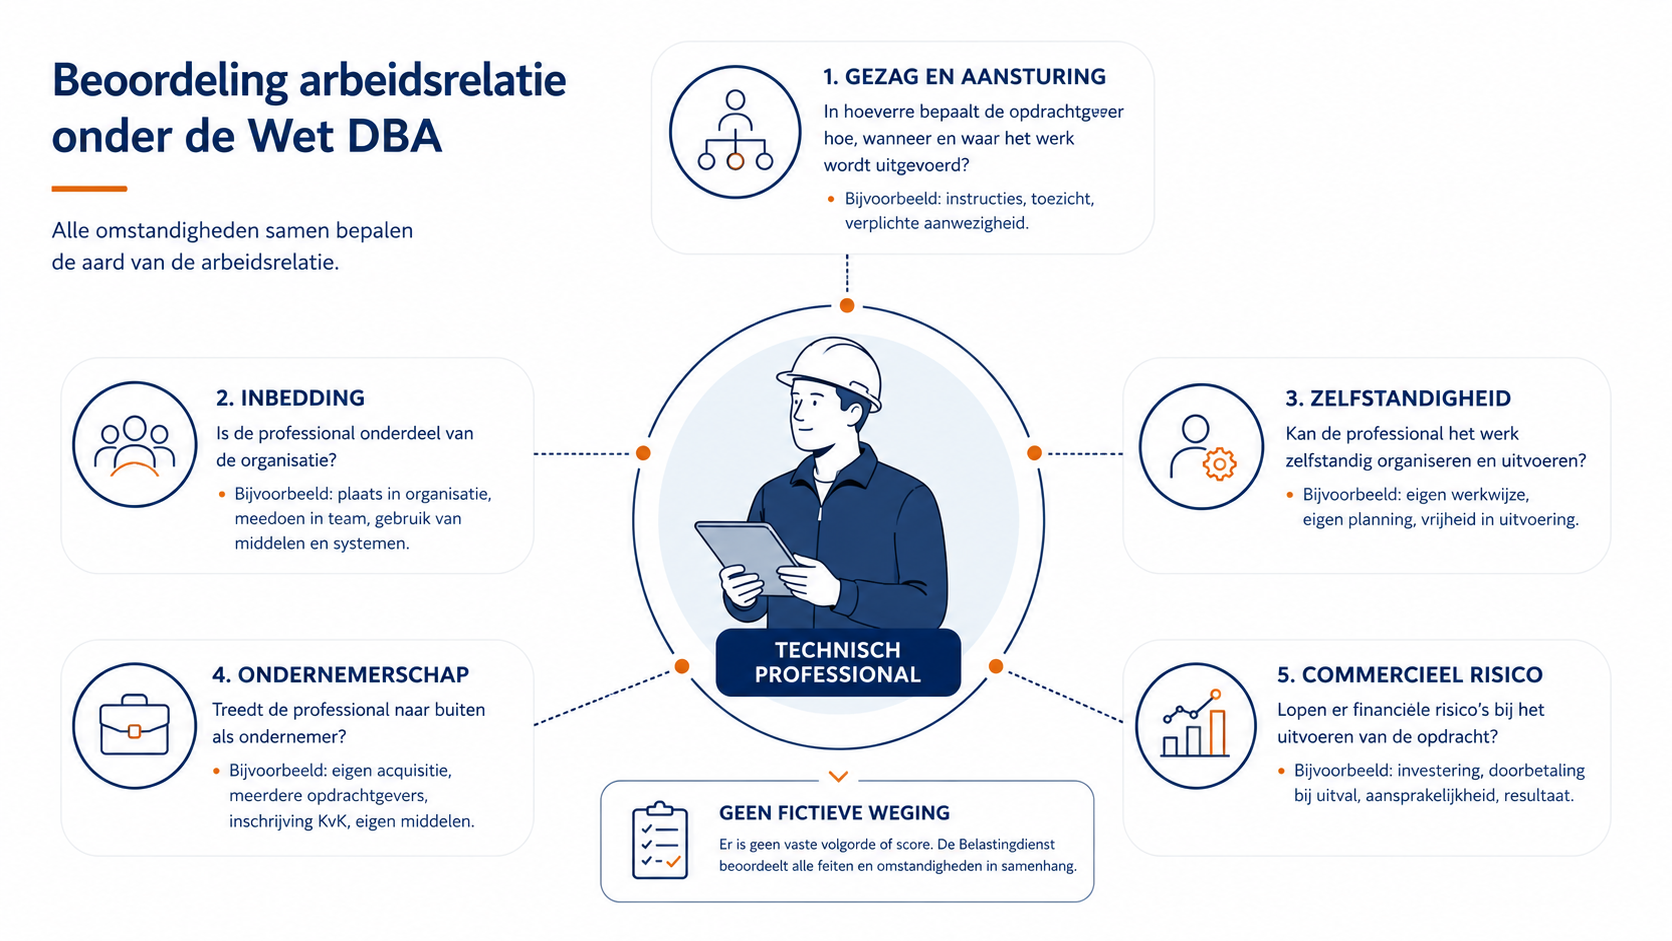
Geen van deze punten geeft afzonderlijk de doorslag. Een hoog uurtarief, meerdere opdrachtgevers of werken met eigen gereedschap betekent bijvoorbeeld niet automatisch dat iemand voor de Wet DBA als zelfstandige wordt gezien. Het gaat om het totaalbeeld.
Gezag en vrijheid bij het uitvoeren van de opdracht
Een belangrijk onderdeel van de beoordeling is hoeveel vrijheid de zelfstandige daadwerkelijk heeft. Een opdrachtgever mag natuurlijk afspraken maken over het gewenste resultaat, de planning, kwaliteit en veiligheid. Dat is iets anders dan voortdurend bepalen hoe iemand zijn vak inhoudelijk moet uitvoeren.
In de techniek is dat onderscheid belangrijk. Op een bouwplaats of industriële locatie moet een zelfstandig monteur zich bijvoorbeeld houden aan veiligheidsvoorschriften, toegangsprocedures en projectafspraken. Dat betekent op zichzelf niet dat er sprake is van een arbeidsovereenkomst. Relevant is onder andere hoeveel ruimte de professional binnen die kaders heeft om de opdracht zelfstandig uit te voeren.
Inbedding in de organisatie
Ook de positie van de werkende binnen de organisatie kan meewegen. Daarbij wordt gekeken naar de werkzaamheden én naar de manier waarop de persoon onderdeel is van de organisatie van de opdrachtgever.
Een zelfstandige die wordt ingehuurd voor een specialistische en afgebakende technische opdracht kan bijvoorbeeld anders worden beoordeeld dan iemand die langdurig hetzelfde werk uitvoert als werknemers in loondienst en volledig meedraait in hun reguliere organisatie.
Dat betekent overigens niet dat samenwerken met werknemers of werken op locatie van de opdrachtgever automatisch tot loondienst leidt. Ook hierbij moeten de overige omstandigheden worden meegenomen.
Ondernemerschap en commercieel risico
Tot slot speelt mee in hoeverre iemand daadwerkelijk als ondernemer opereert. Een zelfstandige kan bijvoorbeeld zelf investeren in bedrijfsmiddelen, verantwoordelijk zijn voor bepaalde kosten, risico lopen bij fouten en actief nieuwe opdrachten verwerven.
Voor de beoordeling kunnen bijvoorbeeld vragen relevant zijn als:
- Presenteert de opdrachtnemer zich zelfstandig in de markt?
- Heeft de opdrachtnemer vrijheid bij het aannemen van opdrachten?
- Loopt de opdrachtnemer commercieel of financieel risico?
- Investeert de opdrachtnemer zelf in zijn onderneming?
- Gedraagt de werkende zich ook buiten deze opdracht als ondernemer?
Ook deze kenmerken moeten in samenhang met de rest van de arbeidsrelatie worden bekeken. Ondernemerschap buiten een specifieke opdracht kan relevant zijn, maar maakt een arbeidsrelatie niet automatisch tot een overeenkomst met een zelfstandige.
Wat heeft de Wet DBA met schijnzelfstandigheid te maken?
De termen Wet DBA en schijnzelfstandigheid worden vaak in één adem genoemd. Ze betekenen echter niet hetzelfde. De Wet DBA heeft betrekking op de beoordeling van arbeidsrelaties. Schijnzelfstandigheid beschrijft de situatie waarin iemand formeel als zelfstandige werkt, terwijl de arbeidsrelatie feitelijk als arbeidsovereenkomst moet worden aangemerkt.
Denk bijvoorbeeld aan een technisch vakman die als zzp’er wordt ingehuurd, maar jarenlang vrijwel uitsluitend binnen één organisatie werkt. Hij draait dezelfde diensten als werknemers, krijgt structureel inhoudelijke instructies over de uitvoering, heeft weinig vrijheid in zijn werkwijze en draagt nauwelijks ondernemersrisico. Dat kan aanleiding zijn om kritisch te onderzoeken of werkelijk sprake is van zelfstandig ondernemerschap.
Daar staat tegenover dat langdurig voor een opdrachtgever werken niet op zichzelf betekent dat sprake is van schijnzelfstandigheid. Ook hier gaat het om alle omstandigheden samen.
De kernvraag blijft daarom niet: “Heeft deze persoon een KvK-nummer?” of “Staat er zzp-overeenkomst boven het contract?”, maar: hoe ziet de arbeidsrelatie er feitelijk uit?
Wat is er in 2026 veranderd rond de Wet DBA?
De Wet DBA bestaat al sinds 2016, maar de handhaving ervan heeft jarenlang voor onzekerheid gezorgd. Er gold een zogenoemd handhavingsmoratorium. Dat betekende niet dat de regels niet bestonden, maar de Belastingdienst handhaafde slechts beperkt.
Sinds 1 januari 2025 is dat handhavingsmoratorium opgeheven. De Belastingdienst hanteert sindsdien weer de normale regels. Wanneer bij controle schijnzelfstandigheid wordt vastgesteld, kunnen correctieverplichtingen en naheffingsaanslagen voor de loonheffingen volgen. Vanaf 1 januari 2026 kan de Belastingdienst bij de kwalificatie van arbeidsrelaties bovendien weer vergrijpboetes opleggen. In 2026 worden hiervoor nog geen verzuimboetes opgelegd.
Dat betekent niet dat iedere zzp-opdracht sinds 2025 problematisch is. Echte zelfstandigen kunnen gewoon als zelfstandige blijven werken. De Rijksoverheid benadrukt dat wanneer iemand in de praktijk voor eigen rekening en risico werkt en daadwerkelijk zelfstandig is, dat gewoon mogelijk blijft.
En hoe zit het met nieuwe wetgeving?
Hier ontstaat regelmatig verwarring. Het kabinet werkte aan de Wet verduidelijking beoordeling arbeidsrelaties en rechtsvermoeden (VBAR). Het onderdeel dat nieuwe criteria moest geven voor het onderscheid tussen werknemers en zelfstandigen is in maart 2026 echter uit het wetsvoorstel geschrapt. Het kabinet wil hiervoor verder werken aan een Zelfstandigenwet.
Een ander onderdeel is wél doorgegaan: het rechtsvermoeden van een arbeidsovereenkomst op basis van een laag uurtarief. Deze wet is in juni 2026 aangenomen en gepubliceerd. De nieuwe regeling treedt op 31 december 2026 in werking. De wet bevat een tariefgrens die wordt geïndexeerd; voor de eerste toepassing na inwerkingtreding wordt het toepasselijke bedrag bij ministeriële regeling vastgesteld.
Dit nieuwe rechtsvermoeden moet vooral de bewijspositie van lager betaalde werkenden versterken. Het vervangt de Wet DBA niet en maakt een bepaald uurtarief ook niet tot een algemene grens waaronder zzp verboden is. De beoordeling van arbeidsrelaties blijft dus belangrijk.
Voorbeeld van de Wet DBA in de techniek
Een opdrachtgever huurt een zelfstandig elektromonteur in voor een afgebakend renovatieproject. De monteur spreekt een vergoeding af, organiseert zijn werkzaamheden binnen de afspraken van het project, profileert zich als ondernemer en werkt daarnaast voor andere klanten. Hij draagt ondernemersrisico en heeft binnen de opdracht ruimte om zijn vak zelfstandig uit te oefenen. Dat zijn omstandigheden die kunnen passen bij zelfstandig ondernemerschap.
Vergelijk dat met een monteur die voor onbepaalde tijd wordt ingepland in het reguliere team van een installatiebedrijf. Hij werkt volgens het werknemersrooster, krijgt structureel inhoudelijke instructies van dezelfde leidinggevende en functioneert feitelijk hetzelfde als monteurs in loondienst. Het enige grote verschil is dat hij maandelijks een factuur stuurt.
In die tweede situatie zijn er meer signalen die aanleiding geven om kritisch naar de kwalificatie van de arbeidsrelatie te kijken. Een zzp-contract of factuur maakt iemand immers niet automatisch tot zelfstandige.
De belangrijkste les van de Wet DBA is daarom eenvoudig: zorg dat het contract én de dagelijkse praktijk passen bij de arbeidsrelatie die opdrachtgever en opdrachtnemer voor ogen hebben. Beoordeel dit niet alleen bij de start van een opdracht, maar opnieuw wanneer werkzaamheden of omstandigheden veranderen.
Een modelovereenkomst kan daarbij nog een rol spelen, maar biedt geen absolute zekerheid. De Belastingdienst beoordeelt sinds 6 september 2024 geen nieuwe modelovereenkomsten meer. Bestaande goedgekeurde modelovereenkomsten mogen tot en met 31 december 2029 worden gebruikt, mits partijen daadwerkelijk werken zoals daarin is beschreven.
Hoe gaat Aditech om met de Wet DBA?
De Wet DBA vraagt van opdrachtgevers én zelfstandigen dat zij kritisch kijken naar de manier waarop een opdracht wordt ingericht en uitgevoerd. Voor Aditech betekent dit dat we zorgvuldig omgaan met de inzet van technisch personeel en kijken welke arbeidsvorm bij de werkzaamheden en situatie van de opdrachtgever past. Ook hanteren we een zorgvuldig screeningsproces om het risico op schijnzelfstandigheid te beperken en opdrachten in lijn met de Wet DBA in te richten.
Daarbij staat niet alleen de overeenkomst op papier centraal. Ook de dagelijkse praktijk is belangrijk. Denk aan de mate van zelfstandigheid, de aansturing van werkzaamheden, de positie van de technisch professional binnen de organisatie en de aard en duur van een opdracht.
Wanneer werkzaamheden zich in de praktijk minder goed lenen voor uitvoering door een zelfstandige, kunnen andere vormen van flexibele inzet passender zijn. Aditech is gespecialiseerd in het uitzenden en detacheren van technisch personeel. Daarmee kunnen opdrachtgevers beschikken over de technische vakmensen die zij nodig hebben, binnen een arbeidsrelatie die past bij de gekozen vorm van inzet.
Voor opdrachtgevers betekent dit dat we niet alleen kijken naar de vraag welke technische professional nodig is, maar ook naar hoe deze professional passend kan worden ingezet. Zo combineren we kennis van de technische arbeidsmarkt met aandacht voor een zorgvuldige inrichting van flexibel personeel.
Wat moet je vooral onthouden over de Wet DBA?
De Wet DBA draait uiteindelijk om de vraag of iemand daadwerkelijk als zelfstandige werkt of dat de arbeidsrelatie juridisch als arbeidsovereenkomst moet worden gezien. Een zzp-contract, KvK-inschrijving of factuur is daarvoor niet doorslaggevend. De afspraken én de manier waarop in de praktijk wordt gewerkt, bepalen samen hoe de arbeidsrelatie moet worden beoordeeld.
Sinds 1 januari 2025 handhaaft de Belastingdienst weer volgens de normale regels op arbeidsrelaties. Voor zzp’ers en opdrachtgevers is het daarom belangrijk om niet alleen bij de start van een opdracht, maar ook gedurende de samenwerking te controleren of de feitelijke werkwijze nog aansluit bij de gekozen arbeidsrelatie.
Werk je met zelfstandige technische professionals of overweeg je externe vakmensen in te zetten? Zorg dan dat vooraf duidelijk is welke vorm van samenwerking bij het werk past. Is werken als zelfstandige niet de meest passende oplossing, dan kunnen bijvoorbeeld detachering of uitzenden alternatieven zijn. Neem vooral contact op voor advies.


